180

Autor
Meat.Milk
Distribuie pe


Publicat pe
2026 septembrie 28
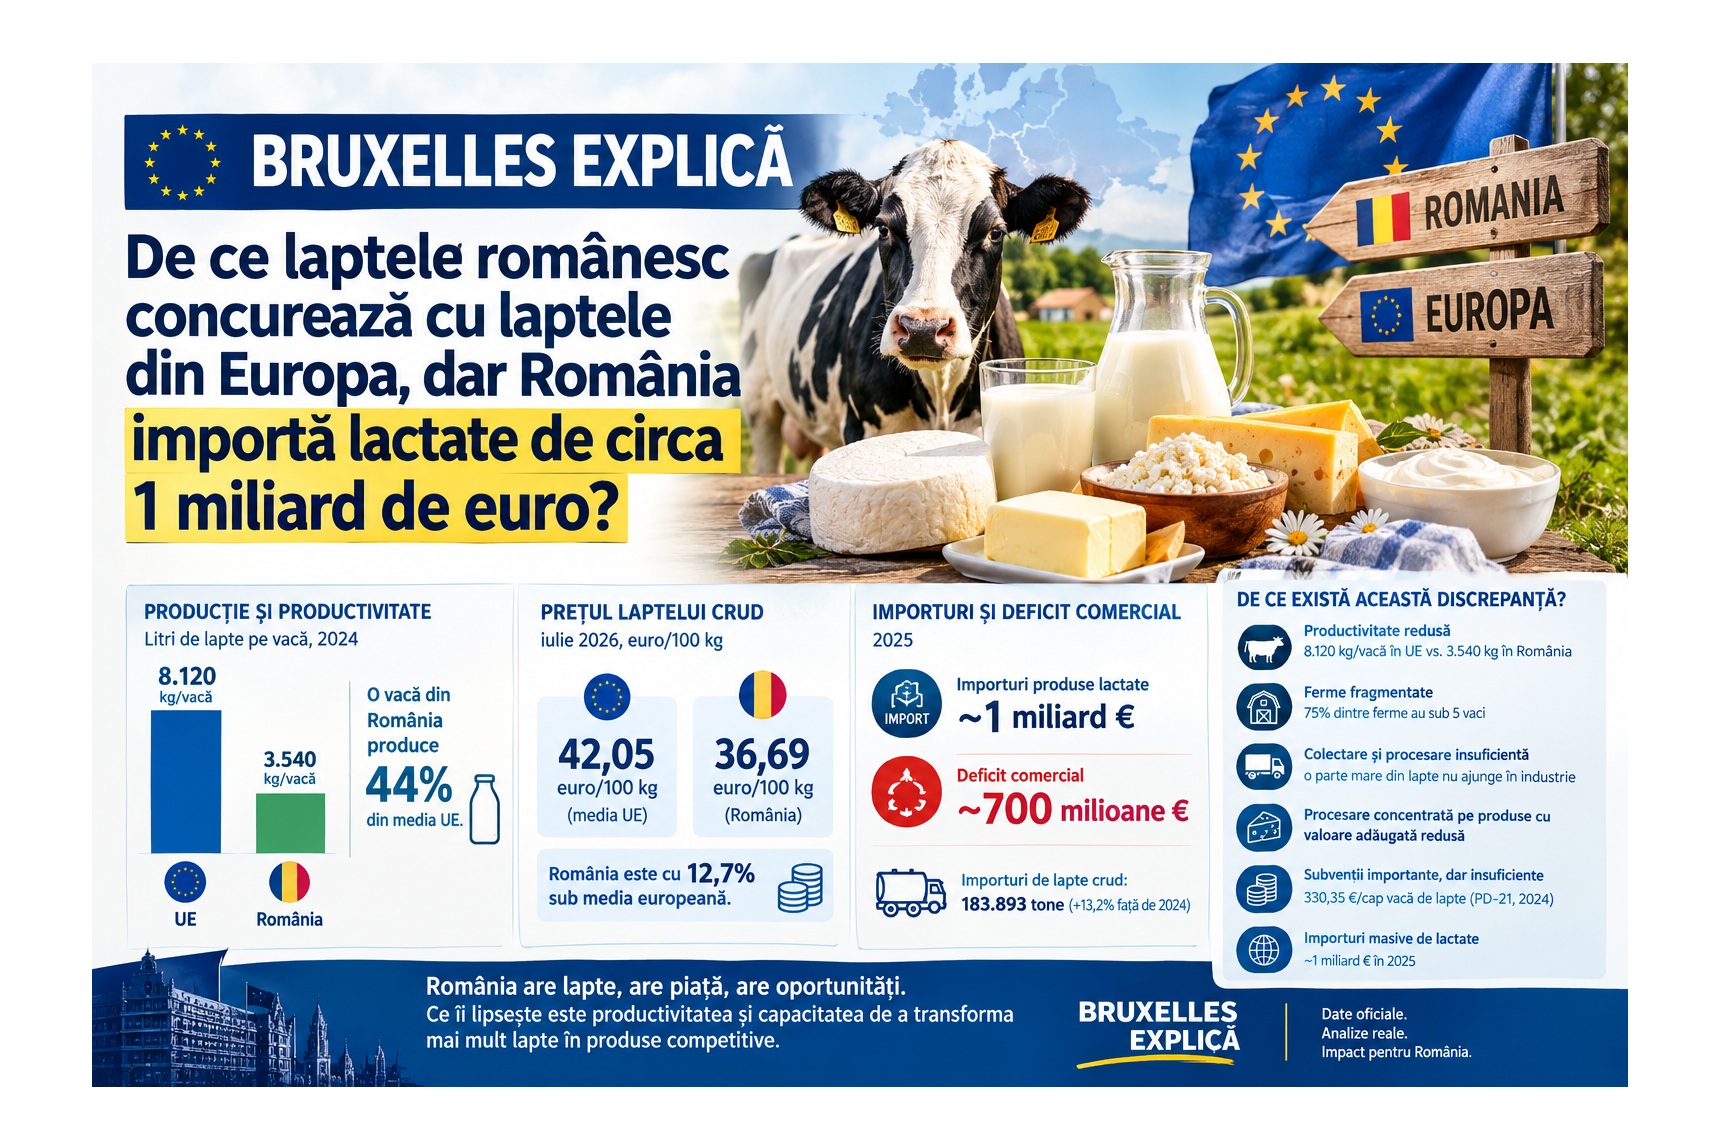
România are vaci, are lapte și are piață. Ceea ce îi lipsește este productivitatea
Există o contradicție majoră în industria românească a laptelui.
România are o bază importantă de producție, un consumator intern numeros și acces deplin la piața unică europeană. Cu toate acestea, industria locală rămâne dependentă de importuri, iar diferența față de marile țări producătoare de lapte din UE nu este explicată doar prin prețul laptelui.
Datele oficiale arată că problema se află mai adânc: randamentul pe vacă, dimensiunea exploatațiilor, colectarea, puterea de negociere și structura procesării.
Iar cifrele spun povestea.
În 2024, o vacă de lapte din România a produs, în medie, 3.540 kg de lapte, potrivit Eurostat. Media Uniunii Europene a fost de 8.120 kg/vacă.
Cu alte cuvinte, productivitatea medie calculată statistic în România a fost de numai aproximativ 44% din media UE.
În Estonia, media a ajuns la 11.353 kg/vacă, iar în Danemarca la 10.483 kg/vacă. România s-a aflat la coada clasamentului european, înaintea doar Bulgariei, care a raportat 3.735 kg/vacă.
Aceasta este prima explicație pentru întrebarea aparent simplă: de ce laptele românesc trebuie să concureze cu laptele european?
Pentru că piața nu compară doar litrii produși. Compară costul unui kilogram de lapte, calitatea, constanța livrării, volumul, logistica și capacitatea procesatorului de a transforma materia primă într-un produs competitiv.
1. PRODUCTIVITATEA: aici se află prima mare diferență
În 2024, media UE a fost de 8.120 kg lapte/vacă.
România: 3.540 kg/vacă.
Diferența este de 4.580 kg pe vacă pe an.
Această diferență nu înseamnă automat că o fermă românească performantă produce de 2,3 ori mai puțin decât o fermă occidentală. Indicatorul Eurostat este un randament mediu național, influențat puternic de structura efectivelor și de numărul mare de exploatații mici.
Dar tocmai aceasta este problema.
România are o structură extrem de fragmentată. Consiliul Concurenței arată că aproximativ 75% dintre fermele românești dețin mai puțin de cinci vaci de lapte.
În același timp, România deține aproximativ 5% din efectivele de vaci de lapte ale UE, dar aproximativ 58% din numărul total de ferme de lapte.
Această structură produce un efect economic direct:
multe ferme mici → volume mici → costuri fixe mai greu de amortizat → colectare mai scumpă → putere redusă de negociere → competitivitate mai slabă.
Nu vaca românească este problema.
Structura economică în care este exploatată vaca este problema.
2. COSTUL DE PRODUCȚIE: laptele ieftin nu este neapărat laptele competitiv
Aici apare una dintre cele mai importante confuzii din dezbaterea despre laptele românesc.
Un preț mai mic la poarta fermei nu înseamnă automat un cost de producție mai mic.
Pentru o comparație corectă trebuie urmărite simultan:
- costul furajării;
- productivitatea vacii;
- costurile cu forța de muncă;
- energia;
- veterinarele;
- amortizarea grajdurilor și echipamentelor;
- costurile de colectare;
- capitalul investit;
- costurile logistice.
Comisia Europeană folosește pentru analiza economică a fermelor de lapte datele FADN/FSDN și alocă aceste costuri către activitatea de lapte. Metodologia include furajele, costurile veterinare, întreținerea utilajelor și clădirilor, energia, lucrările contractate, taxele și alte costuri operaționale.
Ultimele date finale FSDN disponibile pentru fermele specializate sunt pentru anul contabil 2023, în timp ce monitorizarea marjelor este actualizată ulterior prin estimări bazate pe indici de preț, randament și inputuri.
De aceea, nu este corect să construim o comparație spectaculoasă între România și Germania folosind „costuri pe litru” din ani diferiți sau metodologii diferite.
Ceea ce poate fi afirmat fără echivoc este altceva:
productivitatea mult mai redusă pe vacă crește costul unitar atunci când costurile fixe și o parte din costurile de exploatare trebuie împărțite la un volum mai mic de lapte.
Consiliul Concurenței ajunge la aceeași concluzie în studiul său asupra sectorului: productivitatea redusă generează costuri unitare de producție mai ridicate.
3. PREȚUL LA POARTA FERMEI: România nu mai este „țara laptelui ieftin”
În iulie 2026, prețul laptelui crud plătit producătorilor a fost:
România: 36,69 euro/100 kg
față de
media UE: 42,05 euro/100 kg.
România se afla astfel cu aproximativ 12,7% sub media europeană.
Diferența trebuie însă interpretată corect.
Un preț mai mic pentru fermier poate reprezenta un avantaj pentru procesatorul care cumpără materia primă, dar nu înseamnă automat că fermierul român are o marjă mai bună.
Dacă productivitatea este mult mai mică, iar costul unitar este mai ridicat, un preț de achiziție inferior mediei europene poate pune presiune suplimentară pe profitabilitatea fermei.
În plus, piața europeană este una integrată. Procesatorul român nu concurează doar cu procesatorul de lângă el. El concurează cu procesatori din Ungaria, Polonia, Germania, Austria, Cehia și alte state membre, care pot avea acces la volume mari de materie primă și la exploatații cu o productivitate superioară.
4. ADEVĂRATA PROBLEMĂ ESTE VOLUMUL DE LAPTE CARE AJUNGE ÎN FABRICĂ
România produce mult mai mult lapte decât ajunge efectiv în circuitul industrial.
INS a raportat pentru 2025 o producție de 39,577 milioane hectolitri de lapte de vacă, inclusiv laptele destinat consumului vițeilor.
În același an, unitățile de procesare au colectat aproximativ 1,383 milioane de tone de lapte de vacă crud de la exploatații agricole și centre de colectare.
Consiliul Concurenței pune problema într-o altă perspectivă: România produce aproximativ 4,4 milioane de tone de lapte crud anual, dar numai aproximativ o treime ajunge în circuitul industrial de procesare.
Cele două cifre nu trebuie confundate. Ele provin din metodologii și definiții statistice diferite: INS urmărește cantitățile colectate de unitățile de procesare, în timp ce analiza Consiliului Concurenței urmărește circuitul industrial în sens mai larg.
Mesajul economic este însă același:
o parte foarte mare din laptele produs în România nu intră în lanțul industrial modern al lactatelor.
Iar aceasta este o pierdere de valoare.
5. PROCESAREA: România produce lapte, dar nu transformă suficient lapte în valoare adăugată
Aici se află poate cea mai importantă explicație pentru deficitul comercial.
În 2025, industria românească a produs:
- 386.777 tone lapte de consum;
- 230.344 tone produse lactate acide;
- 117.444 tone brânzeturi;
- 69.867 tone smântână;
- 14.105 tone unt;
- 2.109 tone lapte praf.
Consiliul Concurenței arată că structura procesării este concentrată în special pe produse cu valoare adăugată relativ redusă.
Laptele de consum și produsele acidulate reprezintă împreună peste 70% din volumul procesat analizat în studiul autorității.
În schimb, brânzeturile, produsele cu o capacitate mai mare de diferențiere și valoare adăugată, au o pondere mai redusă.
Aceasta este o vulnerabilitate strategică.
România poate produce lapte, dar dacă transformă o proporție prea mare din materie primă în produse cu valoare adăugată limitată, rămâne expusă la concurența produselor importate.
6. IMPORTURILE: aici apare „nota de plată” a structurii sectorului
În 2025, importurile de produse lactate au ajuns, potrivit studiului Consiliului Concurenței, la aproximativ 1 miliard de euro.
Deficitul comercial al sectorului a fost de aproximativ 700 milioane de euro.
Este una dintre cele mai puternice cifre din analiza sectorului.
România nu are o problemă de acces la lapte.
Are o problemă de transformare a laptelui în produse competitive și de acoperire a cererii interne cu producție autohtonă.
Mai mult, importurile de lapte crud au crescut.
Potrivit datelor INS, în 2025 România a importat 183.893 tone de lapte crud, cu 13,2% mai mult decât în 2024.
În același timp, colectarea internă de lapte de vacă a crescut.
Asta înseamnă că industria românească își mărește colectarea internă, dar necesarul de materie primă și structura cererii fac ca importurile să rămână indispensabile pentru anumite segmente ale procesării.
7. ȘI TOTUȘI, ROMÂNIA EXPORTĂ
Aici apare paradoxul.
România importă masiv produse lactate și, în același timp, exportă produse lactate.
Nu există nicio contradicție economică în acest lucru.
Într-o piață europeană integrată, România poate:
importa o anumită categorie → procesa → exporta altă categorie.
Sau poate importa materie primă pentru care procesatorul are nevoie de anumite caracteristici și poate exporta produse pentru care deține avantaje comerciale.
De aceea, simpla comparație „importăm mai mult decât exportăm” nu este suficientă.
Întrebarea adevărată este:
ce importăm, ce exportăm și câtă valoare adăugată rămâne în România?
Aici trebuie mutată discuția despre competitivitate.
8. SUBVENȚIA: importantă pentru fermier, insuficientă pentru a repara productivitatea
În cadrul PAC, România utilizează și sprijin cuplat pentru vacile de lapte.
Pentru cererile depuse în 2024, cuantumul unitar stabilit pentru intervenția PD-21 a fost de 330,3485 euro/cap de vacă de lapte.
Pentru 2026, condițiile PD-21 prevăd, între altele, un efectiv eligibil de minimum 10 și maximum 250 de vaci de lapte pe beneficiar, cu pragul minim redus la 5 capete pentru exploatațiile situate în anumite zone montane eligibile.
Sprijinul este important.
Dar el trebuie privit ca instrument de susținere a venitului, nu ca substitut pentru eficiența economică.
Un fermier poate primi sprijin, dar nu poate transforma subvenția într-o vacă mai productivă.
Nu poate transforma singură o fermă de trei vaci într-o fermă automatizată.
Nu poate elimina costurile logistice ale colectării laptelui de la mii de exploatații dispersate.
Și nu poate crea, de una singură, o industrie de procesare cu valoare adăugată ridicată.
Subvenția cumpără timp. Productivitatea cumpără competitivitate.
9. CE SE ÎNTÂMPLĂ ÎN EUROPA?
UE însăși trece printr-o transformare.
În 2024, fermele europene au produs 161,8 milioane de tone de lapte crud, cu 0,9 milioane de tone mai mult decât în 2023 și cu 12,1 milioane de tone mai mult decât în 2014.
În același timp, efectivul de vaci de lapte a scăzut, iar productivitatea a crescut.
Asta este direcția europeană:
mai puține vaci + productivitate mai mare + ferme mai specializate + procesare mai eficientă.
România se află încă într-o etapă în care coexistă două lumi:
- exploatații foarte mici, cu productivitate redusă și orientare parțială spre autoconsum;
- ferme comerciale moderne, capabile să concureze la nivel european.
Problema este că prima categorie este încă suficient de mare pentru a influența puternic media națională.
10. CONCLUZIA „BRUXELLES EXPLICĂ”
Întrebarea corectă nu este:
„De ce laptele românesc este mai ieftin decât laptele european?”
Ci:
„De ce România, cu resurse interne importante, nu reușește să transforme suficient lapte românesc în produse lactate competitive?”
Datele conduc către cinci explicații principale:
1. PRODUCTIVITATEA 3.540 kg/vacă în România, față de 8.120 kg media UE în 2024.
2. FRAGMENTAREA Aproximativ 75% dintre fermele românești au mai puțin de cinci vaci de lapte.
3. COLECTAREA Laptele produs este dispersat, iar o parte importantă nu intră în circuitul industrial.
4. PROCESAREA Structura industriei este concentrată pe produse cu valoare adăugată relativ redusă.
5. COMERȚUL Importurile de produse lactate au ajuns la aproximativ 1 miliard de euro în 2025, iar deficitul comercial a fost de circa 700 milioane de euro.
Iar peste toate acestea există un al șaselea factor:
SCARA.
Ferma europeană performantă nu câștigă numai pentru că primește un preț mai bun pentru lapte.
Câștigă pentru că produce mai mult lapte pe vacă, lucrează cu volume mai mari, își distribuie costurile fixe pe mai mulți litri, poate negocia mai bine, are acces la tehnologii și este conectată la o industrie de procesare capabilă să transforme materia primă în valoare adăugată.
România nu are nevoie doar de mai mult lapte. Are nevoie de mai multă valoare din fiecare litru.
Aceasta este adevărata lecție pe care o dau cifrele europene.
România nu va deveni competitivă în sectorul laptelui doar dacă va produce mai mulți litri.
Va deveni competitivă atunci când un litru de lapte românesc va genera mai multă valoare economică pentru fermier, procesator și, în final, pentru economia românească.
Iar aceasta înseamnă:
productivitate + asociere + colectare eficientă + genetică + tehnologie + procesare + produse cu valoare adăugată + contracte comerciale solide.
Bruxelles nu poate face aceste lucruri în locul României.
Poate însă pune la dispoziție cadrul, banii și piața.
Restul este economie românească.
Ai aflat ceva nou din acest articol?
Citește și: