200

Author
Meat.Milk
Share on


Published on
2026 September 17
Piața europeană a lactatelor intră în toamnă cu un profil greu de citit dintr-o singură privire. Producția crește robust, prețurile la fermă se mențin sus, iar cotațiile industriale urcă — dar semnalele venite din afara Europei sugerează că acest echilibru stă pe un teren mai fragil decât pare. Cel mai recent tablou publicat de Comisia Europeană arată o piață care nu se mișcă în bloc, ci pe paliere care încep să se despartă între ele.
Prețul la fermă rămâne confortabil. Deocamdată
Laptele materie primă a ajuns în iulie 2026 la o medie europeană de 42,0 euro/100 kg, cu 0,5% peste luna anterioară. Este o creștere modestă, dar direcția contează: după corecția abruptă din prima parte a anului, curba s-a stabilizat și a început din nou să urce ușor.
Comparația internațională este, pentru fermierul european, favorabilă. La aceeași dată, laptele neozeelandez se situa la echivalentul a 35,6 euro/100 kg, iar cel american la 32,5 euro/100 kg. Decalajul de aproape zece euro față de Statele Unite este unul dintre cele mai ample din ultimii ani și explică, în bună măsură, de ce industria europeană rămâne sub presiune pe costul materiei prime, în timp ce concurenții transatlantici lucrează cu un input semnificativ mai ieftin.
Un indicator suplimentar de tensiune vine dinspre Italia: cotația spot de la Lodi a atins 45,0 euro/100 kg pe 13 septembrie, peste media europeană. Piața spot reacționează întotdeauna prima la deficitul punctual de disponibil, iar faptul că se tranzacționează cu primă față de media UE arată că, local, laptele nu este chiar atât de abundent pe cât sugerează statisticile agregate.
Producția crește — și crește mai ales acolo unde se stochează
Colectarea de lapte de vacă în Uniunea Europeană a urcat cu 3,5% în intervalul ianuarie–iunie 2026 față de aceeași perioadă a anului trecut. Este un avans consistent, care s-a văzut imediat în structura procesării.
Producția europeană pe principalele categorii, ianuarie–iunie 2026 față de 2025:
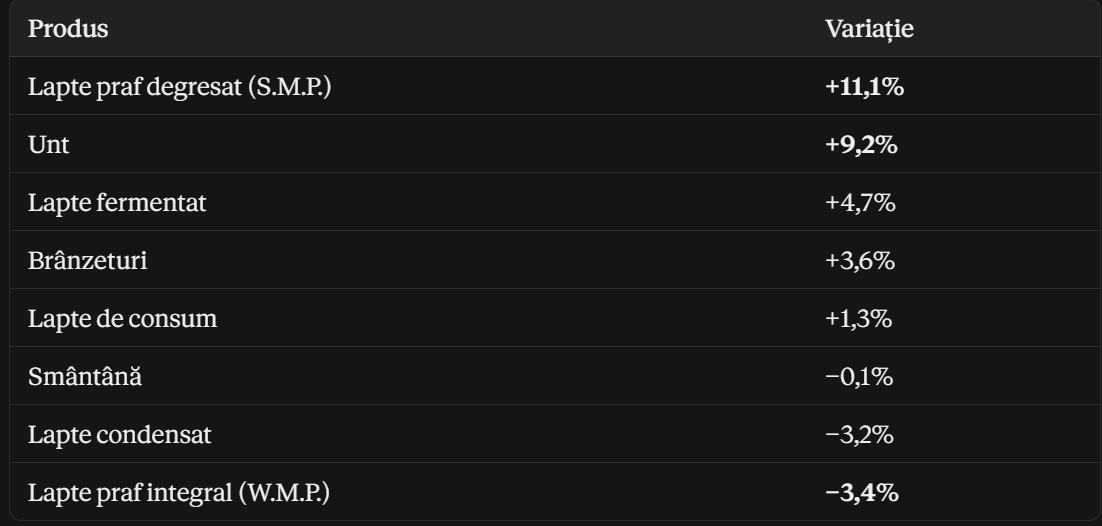
Citită corect, tabela spune ceva foarte precis: surplusul de lapte nu a mers către produse proaspete, ci către cele două categorii care se depozitează cel mai bine — untul și laptele praf degresat. Este comportamentul clasic al unei industrii care are materie primă peste nevoile imediate și o transformă în marfă stocabilă, cu speranța unor prețuri mai bune peste câteva luni.
Iar Europa nu este singură. Producția americană a crescut cu 2,7% în primul semestru, cea neozeelandeză cu 4,6% (iunie 2025/26 față de 2024/25), iar cea australiană cu 1,5%. Toți marii furnizori mondiali mulg mai mult în același timp — situație care, istoric, nu a lăsat niciodată cotațiile neatinse pentru mult timp.
Ruptura: ce urcă în Europa, coboară la licitație
Aici devine interesant. În săptămâna 37, cotațiile europene arătau așa, comparativ cu media ultimelor patru săptămâni:
- Unt: 420 euro/100 kg (+3,3%)
- S.M.P.: 308 euro/100 kg (+3,8%)
- W.M.P.: 374 euro/100 kg (+2,4%)
- Cheddar: 322 euro/100 kg (−1,8%)
La prima vedere, o piață în redresare. Problema apare când suprapunem rezultatul licitației Global Dairy Trade din 15 septembrie: indicele general a scăzut cu 1,1%, la o medie de 3.868 dolari/tonă, iar untul a pierdut 5,7%, ajungând la 4.760 dolari/tonă. Grăsimea lactată anhidră a coborât cu 3,0%.
Deci untul urcă în Europa și cade pe piața mondială, în aceeași săptămână. O asemenea divergență nu se susține pe termen lung. Fie cotația europeană se aliniază în jos, fie cererea internă absoarbe suficient încât Europa să rămână o insulă de preț — iar cu o producție de unt în creștere cu 9,2%, primul scenariu are mai multă greutate.
Cheddar-ul oferă imaginea în oglindă, la fel de instructivă: +16,5% la licitația GDT, în timp ce în Europa a scăzut cu 1,8%, iar cotațiile mondiale la 15 zile arată −4,3% pentru UE, −7,1% pentru Oceania și −3,0% pentru SUA. Un salt de 16,5% într-o singură sesiune, pe un volum restrâns, spune mai degrabă „cineva a avut nevoie urgentă de marfă” decât „piața brânzeturilor s-a întors”. Prudență, deci, la extrapolări.
Exporturile: performanță reală, dar cu dependențe
Comerțul extern este partea luminoasă a bilanțului. În perioada ianuarie–mai 2026, exporturile UE către țări terțe au crescut pe toate cele patru categorii principale:
- Unt: 127.845 tone, +36% — impulsionat de Statele Unite (+42%) și China (+29%)
- S.M.P.: 367.628 tone, +11% — cu Egiptul dublându-și practic achizițiile (+104%)
- Brânzeturi: 594.845 tone, +4% — Japonia în creștere cu 17%
- W.M.P.: 78.051 tone, +2%
Este exact supapa de care avea nevoie o industrie cu producție în urcare. Dar dependențele merită privite în ochi. Saltul de 104% al Egiptului pe lapte praf degresat este genul de creștere care poate dispărea la fel de repede cum a apărut, fiind legată de licitații publice și de politici de import. Iar China, principalul arbitru al pieței mondiale, a redus cu 21% importurile de S.M.P. și cu 19% pe cele de lactoză în primele cinci luni — semn că marele cumpărător nu este atât de flămând pe cât ar avea nevoie o piață cu ofertă în expansiune.
Costurile: presiunea care nu se vede în cotații
Ultimul element, și poate cel mai concret pentru procesatori și fermieri: în săptămâna 37, costurile cu furajele au crescut cu 4,2%, iar cele cu energia cu 9,6% față de media ultimelor patru săptămâni. Cu petrolul Brent la 109,5 dolari/baril, factura energetică a unei industrii intensive în frig, pasteurizare și transport nu are cum să rămână neutră.
Altfel spus: prețul laptelui a urcat cu 0,5% într-o lună, energia cu 9,6% în patru săptămâni. Marja se comprimă din interior, chiar dacă graficul de preț arată verde.
Ce reține un profesionist din acest tablou
Piața europeană a lactatelor nu este nici în criză, nici în expansiune netedă. Este într-o fază de abundență de ofertă cu cerere selectivă — producție în creștere peste tot în lume, stocuri care se formează în unt și lapte praf, exporturi care încă performează, dar sprijinite pe câteva destinații volatile, și costuri operaționale care urcă mai repede decât prețul materiei prime.
Pentru cine planifică achiziții, contracte sau bugete în lunile următoare, semnalul practic este prudența pe grăsime. Divergența dintre untul european în creștere și cel mondial în scădere este cea mai clară avertizare din întregul document. Iar rata de schimb, la 1,1539 dolari pentru un euro, nu ajută competitivitatea exporturilor europene dacă presiunea din Oceania se accentuează la iarnă.
Următoarele licitații GDT și datele de colectare din trimestrul al treilea vor spune dacă Europa își menține prima de preț sau dacă se aliniază la tendința globală.
Did you learn something new from this article?
Read also: